2015年資產評估師財務會計練習題解析 資產評估咨詢業務
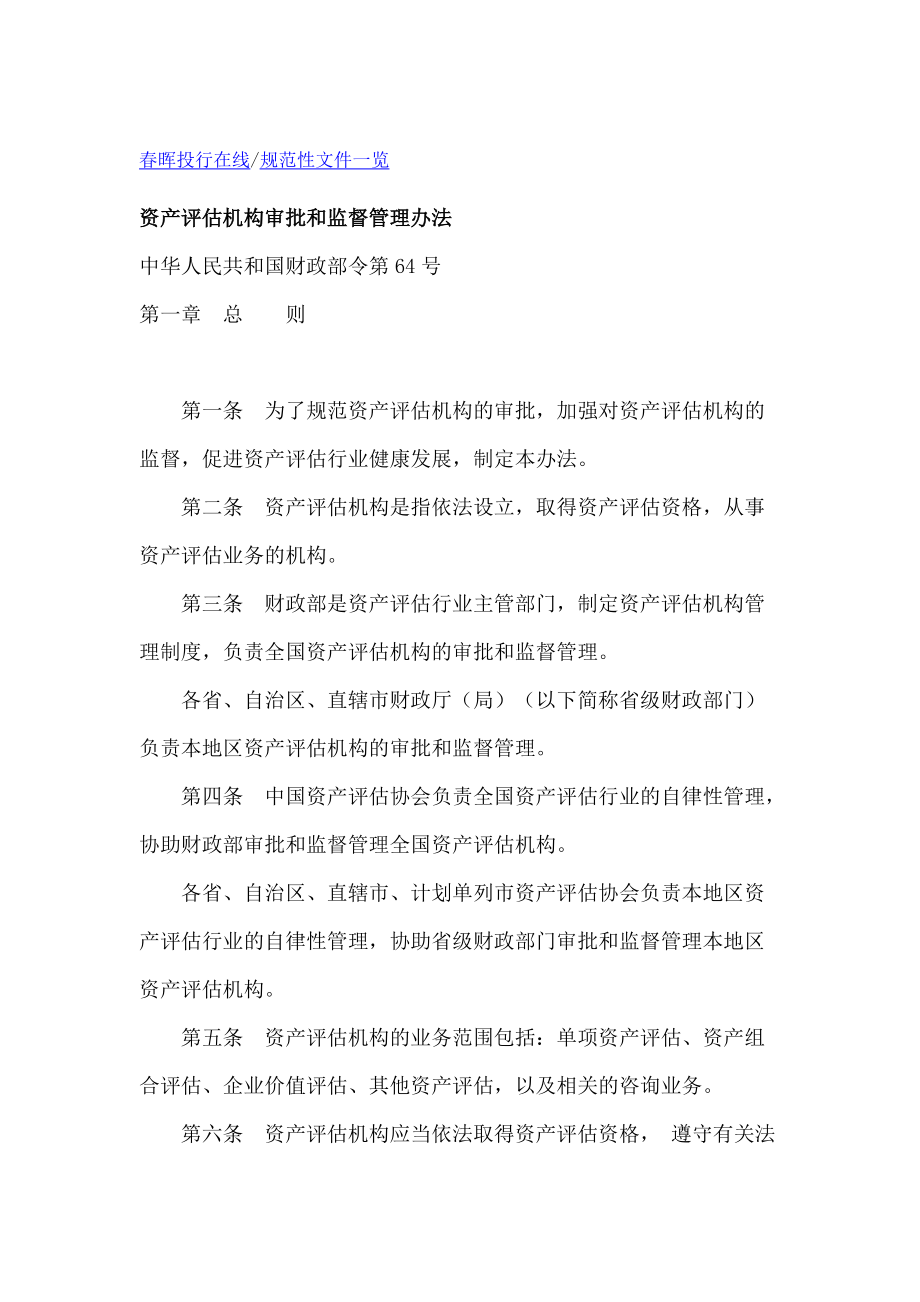
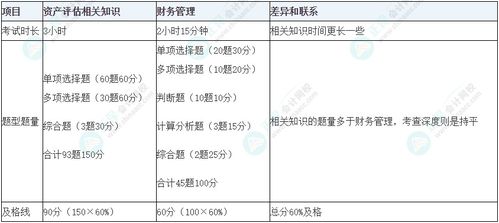
資產評估咨詢業務是資產評估師執業體系中的重要組成部分,它不僅要求評估師具備扎實的財務會計知識,還需要對評估準則、市場動態和特定業務場景有深刻理解。本文結合2015年資產評估師《財務會計》科目的相關練習題,對資產評估咨詢業務的核心要點進行梳理和解析,旨在幫助考生及從業者鞏固知識、提升實務能力。
一、資產評估咨詢業務概述
資產評估咨詢業務是指評估師接受委托,運用專業知識和經驗,為客戶提供與資產價值相關的分析、論證、建議等服務,但不直接出具具有法律效力的評估報告。常見的咨詢業務包括:投資可行性分析、資產重組方案設計、價值管理咨詢、稅務籌劃咨詢等。與法定評估業務相比,咨詢業務更注重過程分析、方案優化和決策支持,靈活性較強。
二、財務會計在咨詢業務中的核心應用
在資產評估咨詢中,財務會計知識是進行分析的基礎。練習題中常涉及以下關鍵點:
- 資產與負債的確認與計量:咨詢業務需準確識別委托方財務報表中的各項資產和負債,特別是無形資產、商譽、或有負債等易被忽略的項目。例如,在企業并購咨詢中,需對目標公司的資產進行公允價值調整,并分析其對未來收益的影響。
- 收益與現金流預測:咨詢業務往往需要對資產未來收益進行預測。考生需掌握現金流量折現法(DCF)等模型的應用,并能結合歷史財務數據、行業趨勢進行合理假設。練習題中可能出現調整非經常性損益、營運資金變動等細節計算。
- 成本與價值關聯分析:咨詢業務中常需分析資產成本與其市場價值的關系。例如,在資產減值咨詢中,需比較資產賬面價值與可收回金額,涉及公允價值減處置費用和未來現金流量現值的計算。
三、典型練習題解析(2015年風格)
以下模擬一道典型練習題,并附解析:
題目:某企業擬進行資產重組,委托評估師對某生產線提供咨詢。已知該生產線賬面原值2000萬元,累計折舊500萬元,近期類似二手設備市場交易價格為1200萬元。若企業繼續使用,預計未來5年每年可產生凈現金流300萬元,折現率10%。請分析該生產線的最佳處置建議。
解析:
1. 計算賬面價值:2000 - 500 = 1500萬元。
2. 比較市場價值:二手市場價為1200萬元,低于賬面價值,存在減值跡象。
3. 計算使用價值:未來現金流現值 = 300 × (P/A,10%,5) = 300 × 3.7908 ≈ 1137.24萬元。
4. 分析:可收回金額取市場價值與使用價值較高者,即1200萬元(高于1137.24萬元)。賬面價值1500萬元高于可收回金額1200萬元,建議計提減值300萬元。若企業無特殊戰略需求,處置該生產線(售價1200萬元)比繼續使用(現值1137.24萬元)更優。
此練習題體現了咨詢業務中需綜合市場法、收益法進行財務分析,并提供決策建議的特點。
四、咨詢業務的執業要求與挑戰
- 獨立性保持:雖非法定評估,但評估師仍需保持客觀中立,避免利益沖突。
- 數據可靠性:咨詢業務依賴大量財務和市場數據,需進行驗證和敏感性分析。
- 溝通能力:咨詢成果常以方案或報告形式呈現,需清晰向客戶解釋財務假設與結論。
五、
掌握資產評估咨詢業務,不僅需精通財務會計原理,還要具備將理論靈活應用于實際場景的能力。2015年練習題側重基礎性與實用性,考生應通過練習深入理解價值類型、評估方法和咨詢目標的關聯,為執業打下堅實基礎。隨著經濟發展,咨詢業務范圍不斷擴大,評估師需持續學習,提升綜合服務能力。
如若轉載,請注明出處:http://m.kongtiaoyiji100.cn/product/7.html
更新時間:2026-10-13 21:35:15