資產評估 從綜合業務到咨詢服務的全面解析
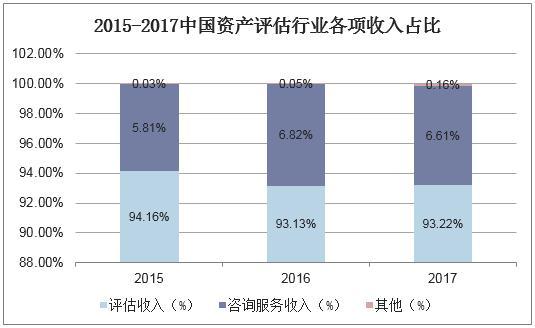
資產評估是市場經濟活動中不可或缺的專業服務,廣泛應用于企業并購、資產重組、財務報告、稅務籌劃、司法鑒定等領域。隨著經濟活動的日益復雜,資產評估業務也逐步細化為兩大核心板塊:資產評估綜合業務和資產評估咨詢業務。二者相輔相成,共同構成了現代資產評估服務體系,為各類經濟決策提供價值尺度和專業依據。
一、 資產評估綜合業務:價值發現的核心基石
資產評估綜合業務,通常指傳統的、以出具法定評估報告為目的的資產評估活動。這類業務具有明確的評估目的、評估對象、價值類型和評估基準日,其過程和結果需嚴格遵守國家頒布的資產評估準則、法律法規,并承擔相應的法律責任。
主要特點與范疇:
1. 法定性與規范性:往往由特定經濟行為(如國有資產轉讓、公司上市、抵押貸款、司法拍賣等)所觸發,其評估報告是相關行政管理部門(如國資委、證監會、法院、金融機構)進行審批、決策的法定依據。
2. 報告導向:最終產出是具有法律效力的《資產評估報告》,報告需清晰表述評估目的、價值類型、評估方法、評估過程及結論。
3. 廣泛應用場景:
* 企業價值評估:為并購重組、股權交易、增資擴股提供整體企業或股東權益的價值參考。
- 單項資產與資產組合評估:包括房地產、機器設備、無形資產(專利、商標、著作權)、土地使用權等的轉讓、出資、補償、納稅等。
- 以財務報告為目的的評估:如企業合并對價分攤、資產減值測試、投資性房地產公允價值計量等,服務于會計準則要求。
- 涉訴資產評估:為司法案件的財產分割、損害賠償、執行變現等提供價值鑒定。
綜合業務是資產評估行業的基礎,強調獨立性、客觀性和公正性,其核心在于通過嚴謹的評估程序和市場化的分析技術,揭示資產在特定條件下的公允價值或市場價值。
二、 資產評估咨詢業務:價值管理的智慧外腦
資產評估咨詢業務,是資產評估專業服務的延伸和深化。它不一定以出具法定評估報告為最終目標,而是更側重于利用資產評估的專業知識、方法和數據,為客戶提供與資產價值相關的分析、論證、策劃、優化建議等智力服務。
主要特點與范疇:
1. 咨詢性與建設性:旨在解決客戶在資產運營、管理和決策中遇到的具體價值難題,提供解決方案和策略建議,幫助客戶實現價值最大化或風險最小化。
2. 形式靈活多樣:產出可能是咨詢報告、分析備忘錄、方案建議書、可行性研究報告等,形式更具定制化。
3. 豐富的服務內容:
* 價值管理咨詢:協助企業建立內部價值評估體系,進行資產績效評價,為經營決策(如產能擴張、資產剝離)提供價值分析。
- 交易顧問服務:在并購交易前,進行初步價值分析、交易結構設計咨詢、談判策略支持等。
- 稅務與財務籌劃咨詢:就資產重組、產權變動中的稅務成本、會計處理提供專業意見。
- 投資分析:對特定項目或資產的投資可行性進行價值層面的論證。
- 糾紛調解支持:為商業糾紛中的價值爭議提供獨立的專業分析意見,輔助調解或仲裁。
咨詢業務體現了評估機構從“價值鑒定者”向“價值管理者”角色的拓展,更深入地介入客戶的決策過程,發揮前瞻性和戰略性的作用。
三、 協同共生:構建完整的資產價值服務體系
盡管側重點不同,但綜合業務與咨詢業務在實踐中緊密相連、相互促進。
- 基礎與延伸:綜合業務所要求的嚴謹方法、市場數據和合規經驗,是開展高質量咨詢業務的技術基礎。沒有扎實的評估功底,咨詢建議將缺乏說服力。反之,咨詢業務中積累的行業洞察、交易經驗和策略思維,又能反哺綜合業務,使其分析更具深度和廣度。
- 流程銜接:一項復雜的交易(如大型并購)往往同時需要兩類服務:前期通過咨詢業務進行價值摸底、方案設計;交易確定后,再通過綜合業務出具法定的評估報告以滿足監管或交易要求。
- 提升客戶粘性:提供“評估+咨詢”的一攬子服務,能夠更好地滿足客戶多元化、深層次的需求,從單一的項目合作升級為長期戰略伙伴關系。
###
在高質量發展的經濟背景下,資產的價值發現、衡量、管理與創造變得空前重要。資產評估綜合業務確保了經濟活動中價值計量的公允與合規,是市場秩序的“守門人”;而資產評估咨詢業務則著眼于價值的提升與風險的控制,是企業經營的“導航儀”。二者共同發展,標志著我國資產評估行業正從傳統的鑒證服務邁向覆蓋資產全生命周期的綜合性高端專業服務,為優化資源配置、維護市場秩序、服務經濟決策貢獻著不可替代的專業力量。
如若轉載,請注明出處:http://m.kongtiaoyiji100.cn/product/22.html
更新時間:2026-10-13 14:21:23