資產(chǎn)評(píng)估咨詢業(yè)務(wù)的實(shí)踐與探索——以《資產(chǎn)評(píng)估(第二版)》為理論框架
資產(chǎn)評(píng)估作為現(xiàn)代市場(chǎng)經(jīng)濟(jì)體系中的重要環(huán)節(jié),不僅為資產(chǎn)交易、企業(yè)并購(gòu)、產(chǎn)權(quán)變動(dòng)等經(jīng)濟(jì)活動(dòng)提供價(jià)值尺度,其衍生出的資產(chǎn)評(píng)估咨詢業(yè)務(wù)更是在企業(yè)財(cái)務(wù)管理、戰(zhàn)略決策中扮演著日益關(guān)鍵的角色。由姜楠、王景升編著,東北財(cái)經(jīng)大學(xué)出版社出版的《資產(chǎn)評(píng)估(第二版)》(ISBN:9787565402616)作為一本經(jīng)典教材,系統(tǒng)構(gòu)建了資產(chǎn)評(píng)估的理論與方法體系,為理解與實(shí)踐資產(chǎn)評(píng)估咨詢業(yè)務(wù)提供了堅(jiān)實(shí)的理論基石。本文將以該教材的核心框架為指引,探討資產(chǎn)評(píng)估咨詢業(yè)務(wù)的內(nèi)涵、價(jià)值與實(shí)務(wù)要點(diǎn)。
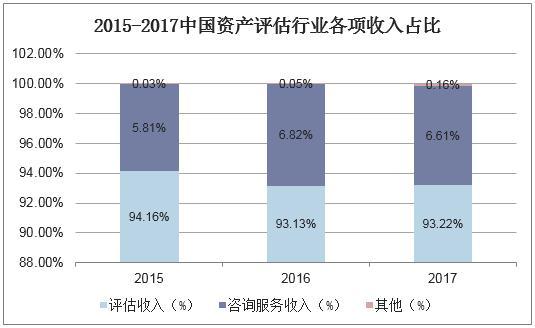
資產(chǎn)評(píng)估咨詢業(yè)務(wù),通常指注冊(cè)資產(chǎn)評(píng)估師及其所在機(jī)構(gòu),接受委托方的委托,運(yùn)用專業(yè)的評(píng)估理論、方法與經(jīng)驗(yàn),針對(duì)特定資產(chǎn)或經(jīng)濟(jì)行為所涉及的價(jià)值及相關(guān)問(wèn)題,提供分析、判斷、測(cè)算、論證并出具專業(yè)意見(jiàn)的服務(wù)。它超越了傳統(tǒng)以交易為目的的評(píng)估報(bào)告,更側(cè)重于為委托方的內(nèi)部管理、投資決策、績(jī)效評(píng)價(jià)、風(fēng)險(xiǎn)控制等提供專業(yè)的價(jià)值分析與解決方案。
《資產(chǎn)評(píng)估(第二版)》中強(qiáng)調(diào)的三大基本方法——市場(chǎng)法、收益法和成本法,同樣是咨詢業(yè)務(wù)的核心技術(shù)工具。在咨詢業(yè)務(wù)中,對(duì)這些方法的運(yùn)用更具靈活性和綜合性。例如,在企業(yè)進(jìn)行投資可行性分析時(shí),咨詢業(yè)務(wù)可能需綜合運(yùn)用收益法預(yù)測(cè)項(xiàng)目未來(lái)現(xiàn)金流,并結(jié)合市場(chǎng)法分析行業(yè)可比交易,最終為企業(yè)決策層提供一個(gè)價(jià)值區(qū)間和風(fēng)險(xiǎn)提示,而非一個(gè)單一的評(píng)估值。教材中對(duì)評(píng)估假設(shè)、參數(shù)選取、敏感性分析等內(nèi)容的詳細(xì)闡述,為咨詢業(yè)務(wù)中應(yīng)對(duì)復(fù)雜、不確定的經(jīng)濟(jì)環(huán)境提供了嚴(yán)謹(jǐn)?shù)姆椒ㄕ撝笇?dǎo)。
資產(chǎn)評(píng)估咨詢業(yè)務(wù)的價(jià)值主要體現(xiàn)在以下幾個(gè)方面:
- 決策支持價(jià)值:為企業(yè)并購(gòu)重組、資產(chǎn)剝離、股權(quán)投資等重大決策提供獨(dú)立的第三方價(jià)值分析與前景判斷,降低決策風(fēng)險(xiǎn)。
- 財(cái)務(wù)管理價(jià)值:協(xié)助企業(yè)進(jìn)行資產(chǎn)績(jī)效評(píng)價(jià)、價(jià)值管理、以財(cái)務(wù)報(bào)告為目的的公允價(jià)值計(jì)量(如資產(chǎn)減值測(cè)試)等,提升財(cái)務(wù)管理精細(xì)化水平。
- 風(fēng)險(xiǎn)管理價(jià)值:通過(guò)對(duì)資產(chǎn)價(jià)值的動(dòng)態(tài)監(jiān)測(cè)與評(píng)估,識(shí)別潛在的價(jià)值貶損風(fēng)險(xiǎn),為風(fēng)險(xiǎn)預(yù)警和管控提供依據(jù)。
- 爭(zhēng)議解決輔助價(jià)值:在涉及經(jīng)濟(jì)糾紛、法律訴訟時(shí),提供客觀、專業(yè)的價(jià)值鑒定意見(jiàn),服務(wù)于司法實(shí)踐。
在實(shí)務(wù)操作中,開(kāi)展資產(chǎn)評(píng)估咨詢業(yè)務(wù)需遵循《資產(chǎn)評(píng)估(第二版)》所貫穿的專業(yè)原則:
- 獨(dú)立性原則:保持形式和實(shí)質(zhì)上的獨(dú)立,是咨詢意見(jiàn)客觀公正的根本保障。
- 科學(xué)性原則:嚴(yán)格遵循評(píng)估規(guī)律,選擇恰當(dāng)?shù)姆椒ㄅc參數(shù),確保分析過(guò)程與結(jié)論的科學(xué)性。
- 預(yù)期性原則:重點(diǎn)分析資產(chǎn)未來(lái)的盈利能力或效用,這是收益法等方法的精髓所在。
- 咨詢導(dǎo)向原則:緊密圍繞委托方的具體咨詢目標(biāo)設(shè)計(jì)工作思路和報(bào)告內(nèi)容,提供具有可操作性的專業(yè)建議。
當(dāng)前,隨著經(jīng)濟(jì)高質(zhì)量發(fā)展和產(chǎn)業(yè)升級(jí),企業(yè)對(duì)無(wú)形資產(chǎn)(如品牌、專利、數(shù)據(jù)資產(chǎn))、生態(tài)環(huán)境價(jià)值、企業(yè)整體價(jià)值等復(fù)雜資產(chǎn)的咨詢需求日益增長(zhǎng)。這要求從業(yè)人員不僅需要精通《資產(chǎn)評(píng)估(第二版)》中的經(jīng)典理論,更需不斷學(xué)習(xí)新經(jīng)濟(jì)、新業(yè)態(tài)下的估值模型與創(chuàng)新方法。
資產(chǎn)評(píng)估咨詢業(yè)務(wù)是資產(chǎn)評(píng)估專業(yè)服務(wù)的深化與拓展。以《資產(chǎn)評(píng)估(第二版)》為理論武裝,秉持專業(yè)精神,緊密聯(lián)系經(jīng)濟(jì)實(shí)踐,資產(chǎn)評(píng)估咨詢業(yè)務(wù)必將在服務(wù)實(shí)體經(jīng)濟(jì)、優(yōu)化資源配置、助力企業(yè)價(jià)值管理中發(fā)揮出不可替代的重要作用。
如若轉(zhuǎn)載,請(qǐng)注明出處:http://m.kongtiaoyiji100.cn/product/20.html
更新時(shí)間:2026-10-13 18:24:30